
Insurance Underwriter Resume: Ultimate Guide, 500+ Line Examples, Formats & 100+ Keyword Templates
An Insurance Underwriter resume must demonstrate risk risk selection, premium rate calculation, underwriting authority, loss ratio management, policy binder approval, and carrier profitability: Underwriting & Risk Evaluation (Commercial Property & Casualty P&C risk selection, general liability risk assessment, financial statement audit, loss run analysis, rating pricing models, policy debind authority, reinsurance treaty compliance, environmental exposure review), Software & Systems (Guidewire PolicyCenter, Applied Epic, Duck Creek Technologies, Salesforce FSC, ISO rating manuals, LexisNexis Risk Solutions, Dun & Bradstreet risk reports), Underwriting & Financial Metrics (Written premium portfolio $15M+, underwriting loss ratio <48%, hit ratio / quote win rate 32%, premium renewal retention +94%, underwriting authority limit $500K+), and Credentials & Designations (CPCU Chartered Property Casualty Underwriter, AU Associate in Commercial Underwriting, ARM Associate in Risk Management, AINS Associate in General Insurance). Chief Underwriting Officers, Regional Underwriting Vice Presidents, and Commercial Lines Directors evaluate an Insurance Underwriter CV for loss ratio track record (<50%), portfolio premium scale, underwriting authority dollar limit, and CPCU credentials.
Whether you are writing a Senior Commercial P&C Underwriter resume, an Executive Liability Underwriter CV, a High-Net-Worth Personal Lines Underwriter application, a Surplus Lines Property Underwriter CV, or an Associate Underwriter resume, your document requires high ATS keyword density, underwriting authority limits ($500K+), loss ratio performance, and designation credentials.
This ultimate master guide details the complete Insurance Underwriter resume framework: ATS formatting standards, key underwriting skills matrix featuring 100+ keywords, 4 professional summary examples, 25+ copy-ready metric bullet points, cover letter template, interview prep, underwriter salary benchmarks, and 5 detailed FAQs with search keywords.
Commercial Insurance Underwriting & Risk Selection Outlook
In an evolving risk landscape impacted by catastrophic climate events, cyber vulnerabilities, and inflation, Insurance Underwriters serve as the critical financial gatekeepers of carrier profitability.
To secure top Commercial Insurance Underwriter positions ($75,000 to $115,000 base) or Senior Executive Underwriter / Underwriting Manager roles ($130,000 to $190,000+), your resume must highlight a $15M+ written premium portfolio, low loss ratios (<48%), and CPCU/AU credentials.
What Does an Insurance Underwriter Do? Core Responsibilities
An Insurance Underwriter evaluates applications for commercial or personal insurance policies, determines whether to accept or decline risks, calculates appropriate premium rates according to carrier underwriting guidelines, and structures policy terms. Primary duties include:
- Evaluating commercial P&C insurance submissions from brokers, reviewing financial statements, loss runs, and safety audits.
- Applying carrier underwriting guidelines and rating algorithms in Guidewire PolicyCenter or Duck Creek.
- Exercising individual underwriting authority ($500,000+ per policy) to accept, modify, or decline complex commercial risks.
- Calculating customized premium rates, deductibles, coinsurance percentages, and policy endorsements for specialized risks.
- Managing a $15M+ commercial written premium portfolio, maintaining an average loss ratio below 48%.
- Structuring facultative reinsurance placements for high-exposure property and casualty risks exceeding carrier retention limits.
- Building productive distribution relationships with commercial insurance brokers and agency partners.
- Auditing existing policyholder accounts at renewal to adjust pricing based on updated loss experience.
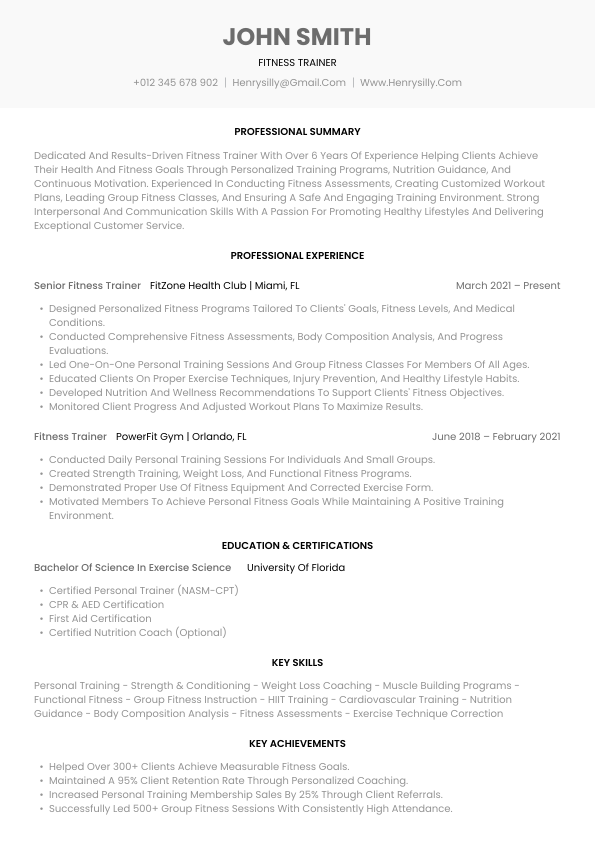
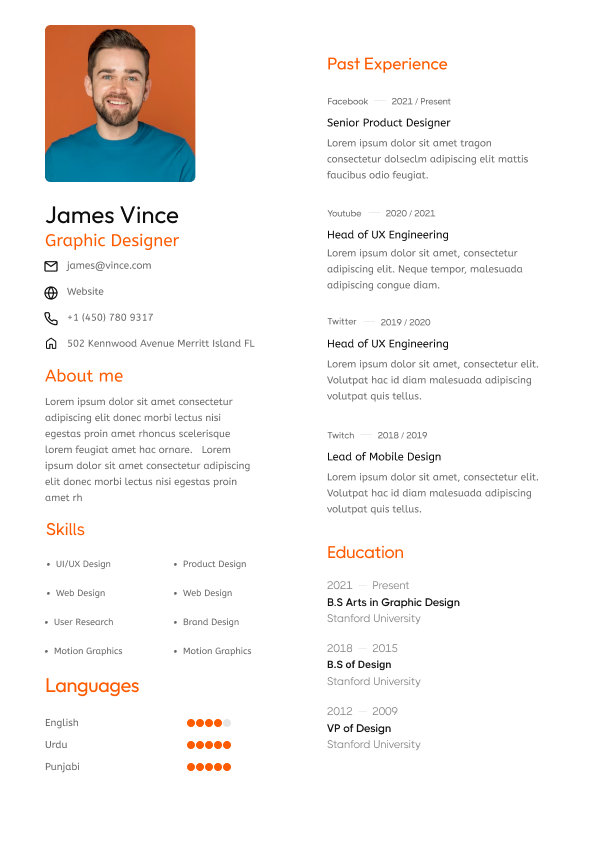
ATS-Optimized Insurance Underwriter Resume Template
How to Format an Insurance Underwriter Resume
Chief Underwriting Officers evaluate Insurance Underwriter CVs for underwriting authority dollar limit ($500K+), CPCU/AU designations, loss ratio track record (<48%), portfolio size ($15M+), and Guidewire PolicyCenter proficiency:
- Header Credentials: Display full name, professional title (e.g. Senior Commercial P&C Underwriter | CPCU & AU | $750K Underwriting Authority | Guidewire PolicyCenter Expert), phone, email, and LinkedIn.
- Reverse-Chronological Layout: Highlight individual underwriting authority limit ($500K+), written premium portfolio scale ($15M+), loss ratio percentage (<48%), hit ratio, and designation credentials upfront.
- Typography & Hierarchy: Use sharp professional fonts such as Inter, Georgia, or Arial (10–11.5pt body text, 14–16pt section headers).
- Quantified Underwriting Metrics: Always quantify outcomes (e.g. "Underwrote a $18M commercial P&C portfolio under $750,000 individual authority in Guidewire, maintaining a 44% loss ratio and achieving a 95% renewal retention rate").
Key Insurance Underwriter Skills Matrix (100+ Core Keywords)
Risk Selection & Underwriting
- Commercial Property & Casualty (P&C) Underwriting
- General Liability & Umbrella Risk Assessment
- Underwriting Authority Limit ($500K - $1M+)
- Financial Statement & Loss Run Analysis
- Custom Rate Pricing & Premium Calculation
- Risk Appetite Guidelines & Exceptions
- Facultative Reinsurance Placement
- Policy Endorsement & Binder Authorization
Underwriting Systems & Analytics
- Guidewire PolicyCenter System
- Duck Creek Technologies Platform
- Applied Epic & AMS360 Integration
- ISO Commercial Rating Manuals
- LexisNexis Risk & Loss History Reports
- Dun & Bradstreet (D&B) Commercial Reports
- Tableau Underwriting Performance Dashboards
- Predictive Risk Modeling Software
Portfolio Performance & Distribution
- Written Premium Portfolio Growth ($15M+)
- Loss Ratio Optimization (<48% Loss Ratio)
- Combined Ratio Underwriting Profitability
- Hit Ratio / Quote Win Rate Optimization
- Policy Renewal Retention Rate (+94%)
- Broker & Agency Relationship Management
- Underwriting Audit & Quality Control
- Excess & Surplus (E&S) Hard Market Pricing
Designations & Soft Skills
- CPCU (Chartered Property Casualty Underwriter)
- AU (Associate in Commercial Underwriting)
- ARM (Associate in Risk Management)
- AINS (Associate in General Insurance)
- Analytical Precision & Financial Auditing
- Sound Business Judgment & Decision Making
- Negotiation with Commercial Brokers
- Clear Written Risk Summaries & Reports
Insurance Underwriter Resume Summary Examples
Example 1: Senior Commercial P&C Underwriter (CPCU / AU)
Senior Commercial P&C Underwriter (CPCU & AU) with 8+ years of carrier underwriting experience managing an $18M written premium portfolio in Guidewire PolicyCenter. Held $750,000 underwriting authority, maintaining a 44% loss ratio and achieving 95% renewal retention across middle-market accounts.
Example 2: Executive Liability Underwriter (D&O / Cyber)
Executive Liability Underwriter specializing in D&O, Cyber, and E&O risk selection for public and private technology companies. Managed a $12M portfolio with $1M policy limit authority and a 42% loss ratio.
Example 3: Surplus Lines Property Underwriter
Surplus Lines Property Underwriter evaluating non-standard commercial property and catastrophe wind/quake risks. Structured facultative reinsurance treaties for $25M+ property exposures.
Example 4: Associate Commercial Underwriter
Associate Underwriter (AINS Certified) evaluating small business commercial P&C submissions up to $100,000 authority in Duck Creek. Processed 40+ quotes weekly with a 34% hit ratio.
25+ Copy-Ready Insurance Underwriter Bullets with Metrics
- Underwrote and managed an $18M commercial P&C written premium portfolio under a $750,000 individual authority limit in Guidewire PolicyCenter.
- Maintained a 44% portfolio loss ratio across 180 mid-market corporate accounts, outperforming company target by 6 percentage points.
- Evaluated commercial financial statements, loss runs, and ISO rating manuals to price custom coverage premiums and deductibles.
- Achieved a 95% annual policy renewal retention rate and a 34% hit ratio on new broker risk submissions.
- Structured facultative reinsurance treaties for high-exposure commercial property risks exceeding $10M in carrier retention.
- Managed distribution relationships with 25 key commercial brokerage accounts, conducting quarterly underwriting appetite reviews.
Insurance Underwriter Professional Designations & Education
KEY INDUSTRY DESIGNATIONS
Chartered Property Casualty Underwriter (CPCU)
The Institutes
Associate in Commercial Underwriting (AU)
The Institutes
EDUCATION
Bachelor of Science (B.S.) in Risk Management & Insurance
University of Georgia (Terry College of Business) | GPA: 3.88
Insurance Underwriter Cover Letter Template
Dear Chief Underwriting Officer / Hiring Manager,
I am writing to express my strong interest in the Senior Commercial P&C Underwriter position at [Carrier Name]. As a CPCU and AU-certified underwriter with over 8 years of experience managing an $18M commercial written premium portfolio in Guidewire under $750,000 individual authority, I am dedicated to carrier underwriting profitability.
In my previous role, I maintained a 44% loss ratio while achieving a 95% renewal retention rate and building strong commercial broker relationships.
I look forward to discussing how my risk selection discipline and Guidewire PolicyCenter skills will benefit [Carrier Name].
Insurance Underwriter Salary Benchmarks
- Associate Underwriter (1-2 yrs experience): $55,000 – $68,000 base annual salary
- Commercial Underwriter (3-6 yrs experience): $75,000 – $105,000 base annual salary
- Senior Executive Underwriter / Underwriting Director (7+ yrs): $115,000 – $170,000+ base annual salary
Frequently Asked Questions (FAQs)
Q1. What are the top keywords for an Insurance Underwriter resume?
Top keywords include: Guidewire PolicyCenter, CPCU, AU, Underwriting Authority, Loss Ratio, Written Premium, Hit Ratio, ISO Manuals, Reinsurance, and Risk Selection.
Q2. What is an Underwriting Authority limit?
An underwriting authority limit is the maximum dollar amount of insurance exposure or premium an individual underwriter is authorized to bind without senior management sign-off.
Q3. What is a Hit Ratio in insurance underwriting?
Hit ratio (or win rate) is the percentage of quoted insurance submissions that result in bound policies.
Q4. What is facultative reinsurance?
Facultative reinsurance is coverage purchased by a primary insurance carrier to reinsure a specific, individual high-risk policy that exceeds its normal treaty retention limits.
Q5. What is the AU designation?
The Associate in Commercial Underwriting (AU) credential from The Institutes demonstrates specialized expertise in commercial risk selection, pricing, and broker negotiations.